点差收紧对交易成本有何影响,MT4外汇点差怎么看?
 编辑组
·
浏览 1 ·
点赞 0 ·
评论 0 ·
刚刚
点差收紧对交易成本的影响,核心结论是:它直接降低了每笔交易的进出场费用,但最终真实成本还取决于滑点、隔夜利息和你的交易频率,三者叠加才是总账。近两年,各大经纪商频繁在新闻稿中强调“点差收紧”,这背后不只是营销话术,而是市场流动性结构变化带来的真实结果。对普通交易者来说,这既是机会也是陷阱,搞不清门道反而容易因小失大。
点差收紧的真实含义:平台说的是哪个“点差”?
很多投资者看到“点差收紧”几个字就兴奋,但先别急。你需要区分平台宣传的是“平均点差”还是“实时最低点差”。行业共识认为,新闻稿中反复出现的“点差低至0.0”通常指顶级账户在特定时段(如伦敦开盘)的报价,而普通账户的实际点差可能是它的2-3倍。
为什么2024-2025年点差普遍在收紧?
电子交易市场的竞争白热化是直接推手。据公开行业信息,全球主要外汇经纪商在2023年后相继引入更多流动性供应商,并通过聚合竞价技术压缩了中间成本。同时,零售交易平台的运营效率提升也使得低成本报价成为可能。但这里有个细节:点差收紧通常发生在高流动性货币对(如欧美、镑美)上,而对交叉盘或小众品种,点差变动并不明显。
点差类型不同,对成本的影响逻辑完全不同
| 账户类型 | 典型点差(欧美) | 成本结构特征 |
|---|---|---|
| 标准账户 | 1.2-1.5点 | 无佣金,点差是唯一成本 |
| ECN账户 | 0.1-0.3点 | 点差极小,但每手收取固定佣金 |
| 低点差账户 | 0.6-0.8点 | 点差居中,有隐性管理费偏高的情况 |
如果你是上班族做中长线,每月交易次数有限,那么点差收紧的绝对值影响并不大。但如果你是日内波段交易者,一天开平仓10次以上,点差从1.5缩到0.7,每手交易就能省下8美元左右(按标准手计算),一个月下来就是一笔不小的数目。
点差收紧对交易成本的影响怎么量化?算完这笔账再开心
点差收紧对交易成本的影响并不像字面看起来那么单纯。要算清楚这笔账,你需要把三个变量放一起看:点差、滑点、隔夜利息。
点差与滑点:多时候是跷跷板关系
点差收紧往往意味着流动性更好的时段或更高效的报价聚合。但当你选择在新闻数据发布时交易(比如非农),点差可能瞬间扩大5-10倍,这时所谓的“收紧”就成了纸面数字。业内专家指出,不少交易者只看到平台展示的静态点差,却忽略了自己实际成交时的动态点差。
具体操作路径:查看你经纪商官网的“交易规格”或“合约细则”页面,找到“平均点差”和“最大点差”两项数据。对比不同时段的差异,如果最大点差是平均点差的5倍以上,说明该平台的深度不足,点差收紧的宣传意义大于实际意义。
点差收紧交易成本怎么算:三步法实战演示
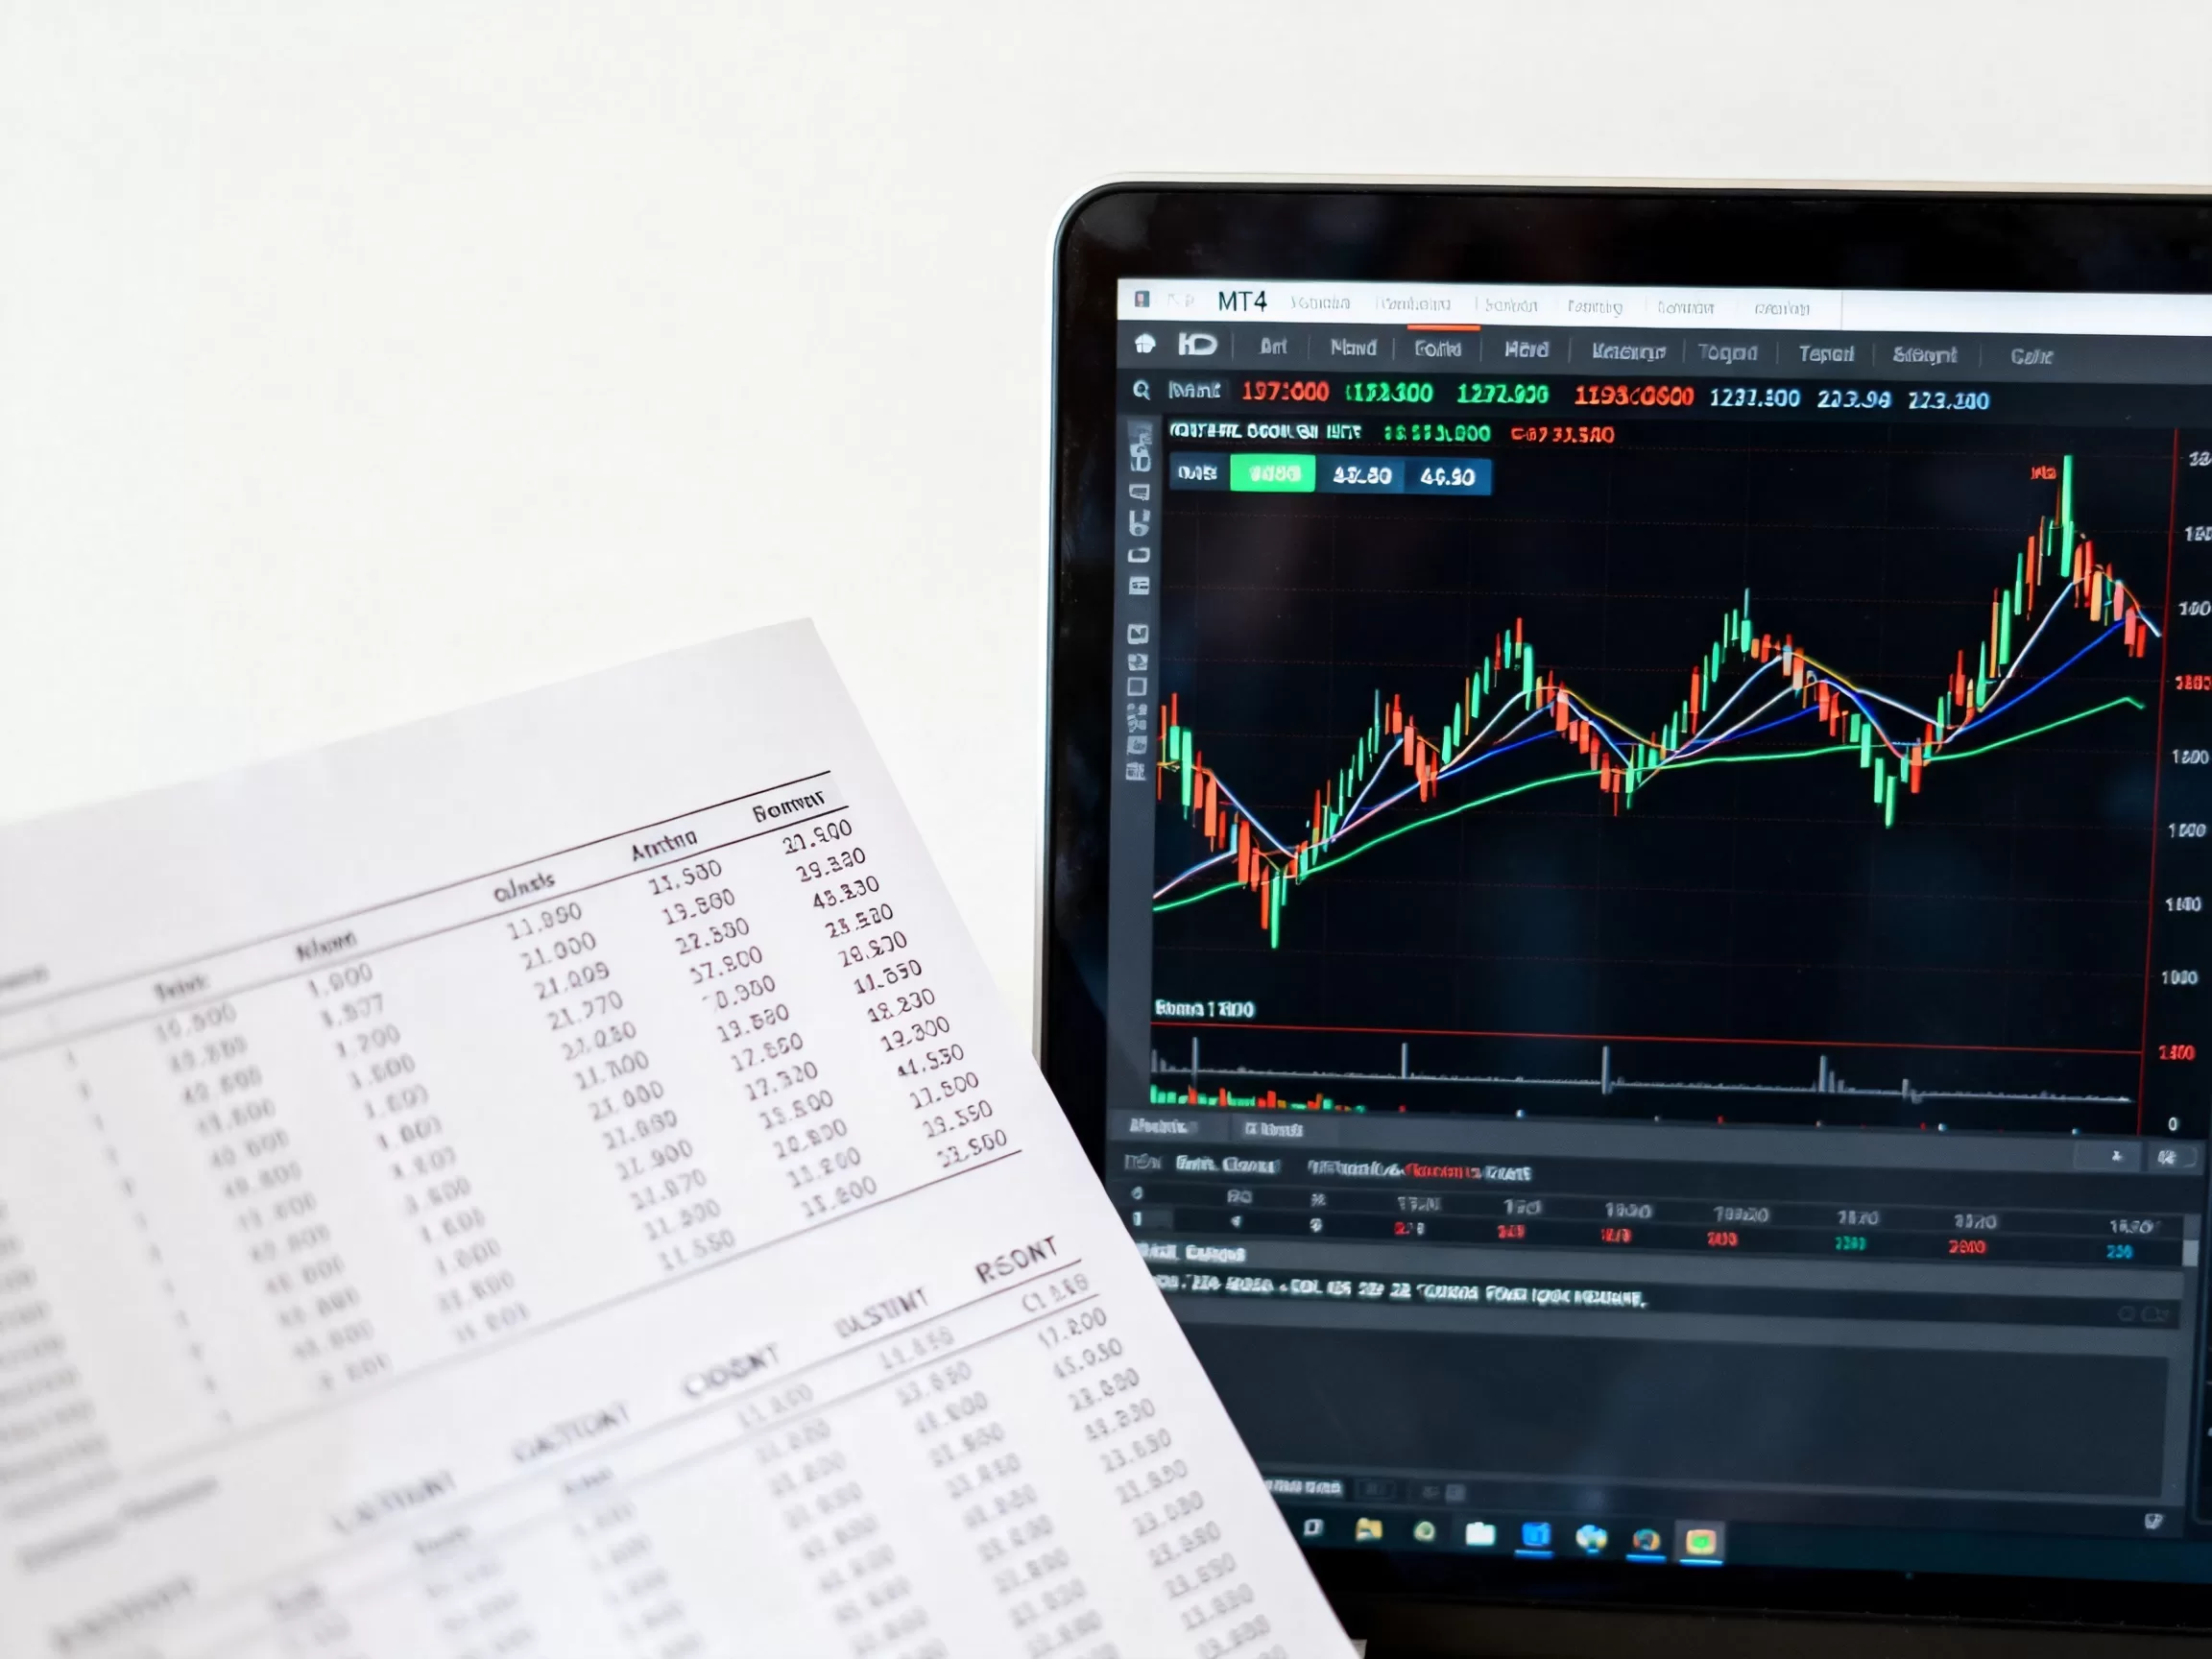
- 打开MT4/MT5,在“市场报价”窗口右键点击你要交易的货币对,选择“点差”图表,观察24小时内的波动范围。
- 计算你的月度交易手数(比如每周交易5标准手,每月20标准手)。
- 用“(原平均点差-现平均点差)×每点价值×月度手数”得出节省金额。欧元兑美元每点价值为10美元/标准手。
举个例子:原来欧美点差1.8点,现在收紧到1.2点,每月交易20手。节省金额=(1.8-1.2)×10×20=120美元。但这120美元是否真进了你的口袋,还要看滑点情况。如果你的订单经常出现0.5点的负滑点,那么实际节省的只有一半。
散户交易成本控制:别被点差收紧带偏了节奏
很多交易者看到点差收紧就急着增加交易频率,这恰恰是交易成本控制中最大的误区。点差是成本之一,不是全部。
隔夜利息才是长线交易的最大隐形杀手
有些货币对(如USDTRY)的隔夜利息高得惊人。即使点差收紧到0.5点,一次持仓过夜可能产生10-20美元的利息支出,远超你节省的点差成本。因此,日内交易者适合关注点差,而隔夜持仓者应该把精力放在选择正隔夜利息的货币对上。
交易成本结构优化实操清单
- 对比同一货币对在不同时段(亚盘、欧盘、美盘)的点差表现,选择相对于你交易习惯更优的时间窗口
- 账户类型是否支持“点差+佣金”分离模式——低点差+固定佣金往往比纯点差模式更容易核算真实成本
- 如果你的交易策略是高频刷单,优先考虑点差收紧明显且不另加手续费的账户类型
公司新闻中反复出现的点差收紧:怎么辨别真假优惠
你看到的新闻稿里,平台商通常用“欧美点差低至0.0”作为主视觉。但这里有一个行业惯例:0.0点差只存在特定账户的特定时段,且可能是“负点差”对冲机制的产物,普通用户根本开不了这个账户权限。
辨别点差收紧真实性的两个核心指标
第一个指标是“稳定性”而非“最低值”。打开经纪商官网的“市场数据”栏目,查看不同货币对在过去30天的平均点差变动范围。如果数据表显示欧美平均点差在0.8-1.0之间波动,而非稳定在0.2,说明其宣传的0.0最低值只是瞬时报价。
第二个指标是“非农时节点的点差”。非农数据公布前30分钟,观察你所用平台的欧美点差是否突然放大。如果放大超过3倍,说明平台在正常时段收紧点差,却在数据时段通过高价差回补成本,这种“挤牙膏式”收紧对交易者没实际帮助。
点差收紧对交易成本的影响在哪些品种上最明显?
黄金和原油的点差收紧幅度通常大于外汇货币对。近年来,随着大宗商品波动率上升,经纪商为了争夺客户,把黄金点差从平均0.5美元压到0.15美元的并不少见。但要注意,黄金的隔夜库存费是按日计算的,如果你持仓超过一周,累计费用可能超过点差节省的部分。
未来点差趋势与交易决策调整:现在入场晚不晚?
很多交易者关心的问题是:点差已经收紧到这个程度,现在入场会不会成本还是高?答案是分品种看。行业趋势显示,头部流动性供应商正在推进“零佣金+超低点差”模式,这意味着未来欧美点差可能长期停留在0.5点以下。
但硬币的另一面是:低点差往往伴随高波动。当点差极度压缩时,市场深度可能不足,大资金进出导致的滑点冲击成本会上升。所以对于资金量在1万美金以下的散户,点差收紧确实是实打实的利好;对于机构或较大资金量交易者,流动性深度的意义远大于点差数字本身。
关于点差收紧影响交易成本的常见问题
点差收紧后,我的止盈止损距离要不要调整?
不需要刻意调整。止盈止损距离由你的交易策略和波动率决定,和点差关系不大。但如果你的策略本来就是快进快出(持仓时间低于5分钟),点差收紧后可以适当把止盈目标缩小20%-30%,因为单笔成本下降了。
为什么我账户显示的点差和新闻里说的不一样?
新闻稿通常标注的是“最低可得点差”,而你账户显示的是“当前实时点差”。不同账户类型(标准、ECN、机构)的点差差异很大。打开你的MT4品种规格列表,查看“点差”列,那个才是你的真实交易成本。如果你使用的平台新闻稿写“欧美点差0.2”,但你看到的是0.8,说明你的账户层级不满足宣传条件,不需要惊讶。可以联系客服询问升级账户是否可行,或者考虑更换更匹配你交易频率的平台。点差收紧本身是好事,但只有落在自己账户上才是真的。